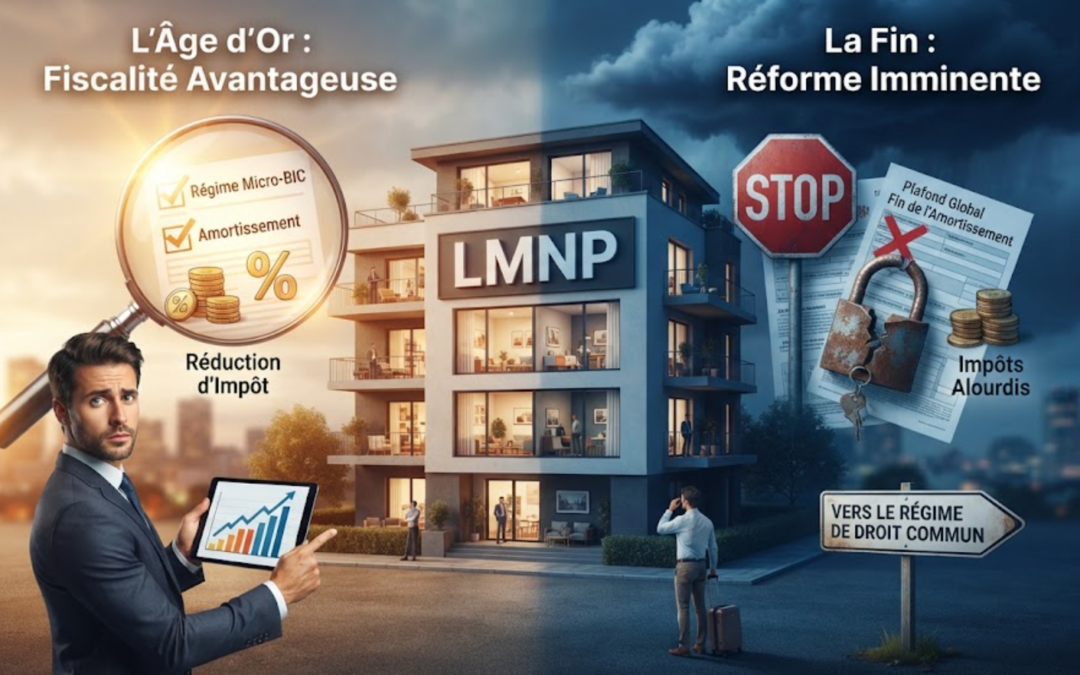
Le statut de Loueur en Meublé Non Professionnel (LMNP) est depuis des décennies l'un des piliers de la gestion de patrimoine en France. Son succès repose sur une mécanique fiscale redoutablement efficace : la possibilité de générer des revenus locatifs faiblement imposés, voire défiscalisés, grâce au mécanisme de l'amortissement du bien et du mobilier. Cependant, les récentes vagues de réformes et la volonté gouvernementale de lutter contre la crise du logement (notamment dans les zones tendues) placent ce dispositif dans le collimateur du législateur. La « niche fiscale » du LMNP est-elle en sursis ?
Pour les professionnels du patrimoine, le débat technique se cristallise autour de la distinction entre les régimes micro-BIC et réel, et surtout, sur la pérennité de l'amortissement. Si la réforme de la CFE en 2023 a déjà modifié l'environnement des loueurs, la menace principale réside dans un rabot de l'avantage fiscal, soit par un plafonnement global des niches, soit par une remise en cause pure et simple de la déductibilité de l'amortissement du résultat imposable. Une telle mesure transformerait mécaniquement la rentabilité nette de nombreux investissements locatifs, augmentant la pression fiscale sur les revenus fonciers des particuliers et modifiant profondément l'équilibre économique de la location meublée, notamment dans le neuf.
Au-delà des craintes, cette incertitude est un appel à la vigilance et à l'ingénierie patrimoniale. Pour les clients investisseurs, il est crucial de ne pas paniquer mais d'anticiper. Si le LMNP classique venait à être moins attractif, des alternatives existent, comme le LMP (Loueur en Meublé Professionnel) pour les structures plus importantes, ou d'autres formes de défiscalisation immobilière (Pinel Plus, Denormandie, Malraux) en fonction des objectifs. Notre rôle d'expert est d'analyser votre situation fiscale actuelle et de construire une stratégie résiliente, capable de s'adapter aux futures évolutions législatives pour optimiser votre patrimoine à long terme.